


Comment les plateformes à base d’AI de HCLTech permettent aux assureurs santé américains de s’adapter, de prospérer et de rester chefs de file face aux perturbations réglementaires.
Juillet 2025 a marqué un tournant majeur dans la politique de santé américaine avec l’adoption du One Big Beautiful Bill Act (OBBBA), un vaste plan de réconciliation de 2,5 billions de dollars aux répercussions majeures pour les assureurs santé et l’ensemble de l’écosystème des soins. Alors que les grands titres mettaient de l’avant la baisse des impôts et la réforme de l’immigration, les profonds changements structurels apportés par la loi à Medicaid, aux marchés de l’Affordable Care Act (ACA) et aux subventions de soins de santé s’apprêtent à transformer les opérations des assureurs santé, les modèles de gestion des risques, les stratégies d’engagement des membres et la rentabilité pour les années à venir.
Ce blogue examine les dispositions les plus importantes du projet de loi en matière de santé, analyse leur impact sur les assureurs santé et propose des stratégies d’affaires et techniques propulsées par AI pour naviguer ce nouvel environnement.
Dispositions clés touchant les assureurs santé
L’OBBBA introduit plusieurs mesures qui transforment directement la structure, l’accessibilité et l’abordabilité pour les assureurs santé. Voici un aperçu des changements significatifs qui affectent les assureurs santé.
Réformes de Medicaid
Exigences de travail et de déclaration :
Dès 2027, les adhérents Medicaid dans les 40 États et à Washington, D.C., ayant adopté l’expansion ACA devront démontrer qu’ils travaillent, font du bénévolat ou fréquentent une école pendant au moins 80 heures par mois, sauf exemption (p. ex., pour prestation de soins ou invalidité). De plus, les États devront vérifier l’admissibilité tous les six mois, ce qui augmente le risque de perte de couverture en cours d’année.
Frais à la charge des assurés :
Les adhérents dont le revenu se situe entre le seuil fédéral de pauvreté (15 650 $ pour une personne seule en 2025) et 138 % de ce niveau (21 597 $) devront payer des quotes-parts pouvant aller jusqu’à 35 $ pour certains services, comme les tests de laboratoire ou les consultations médicales, avec un plafond fixé à 5 % du revenu annuel.
Réduction des taxes sur les fournisseurs :
La loi impose un plafond et une réduction graduelle des taxes imposées par les États aux fournisseurs, lesquelles servent à obtenir les fonds d’appariement fédéraux de Medicaid.
Changements aux marchés ACA
Expiration des subventions bonifiées : Les crédits d’impôt bonifiés sur les primes, instaurés par l’American Rescue Plan Act (ARPA) et prolongés par l’Inflation Reduction Act (IRA), expireront à la fin de 2025. Ces subventions ont réduit les primes de 705 $ par année en moyenne et élargi l’admissibilité à ceux gagnant plus de 400 % du seuil de pauvreté. Leur expiration devrait faire augmenter les primes de 75 % en moyenne, entraînant d’importantes pertes de couverture.
Période d’inscription ouverte écourtée : La période d’inscription du marché ACA passe du 1er novembre au 15 janvier à une période du 1er novembre au 15 décembre, ce qui pourrait restreindre les possibilités d’inscription.
Vérification préalable à l’inscription : L’OBBBA exige la vérification en temps réel du revenu, du statut d’immigration et des autres critères d’admissibilité avant d’accorder des subventions, retardant ainsi l’accès à des primes abordables. Actuellement, les adhérents peuvent accéder immédiatement à des plans subventionnés, l’admissibilité étant vérifiée dans les 90 jours suivants.
Fin du renouvellement automatique : En 2025, plus de 10 millions de personnes ont renouvelé automatiquement leur plan ACA. L’OBBBA éliminera cette option à partir de 2028, exigeant des mises à jour annuelles du revenu et d’autres données, ce qui pourrait accroître la charge administrative et les pertes de couverture.
Quantifier l’impact pour les assureurs santé
Le CBO fournit des estimations clés sur les effets de l’OBBBA, offrant une perspective basée sur les données aux chefs de file des assureurs santé :
Hausse du nombre d’Américains non assurés d’ici 2034
L’OBBBA devrait avoir un impact majeur sur la couverture d’assurance, avec des projections indiquant une hausse de 15 millions d’Américains non assurés d’ici 2034.
- Modifications à Medicaid : Environ 7,8 millions d’individus pourraient perdre leur couverture en raison des nouvelles exigences de travail, des vérifications d’admissibilité et des quotes-parts, faisant de Medicaid la principale source de non-assurance.
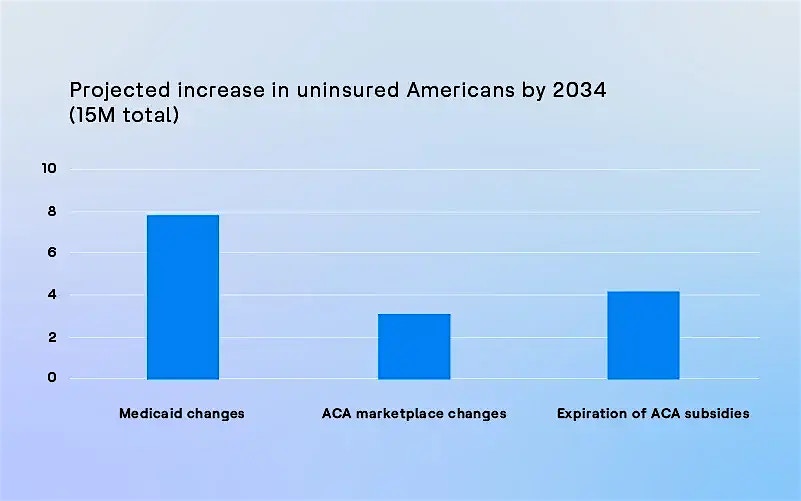
- Changements aux marchés ACA : On estime que 3,1 millions de personnes pourraient être touchées par les restrictions de subventions et les obstacles à l’inscription, limitant davantage l’accès à des assureurs santé abordables.
- Expiration des subventions ACA : L’expiration des crédits d’impôt bonifiés devrait entraîner 4,1 millions de personnes additionnelles sans couverture, aggravant les écarts de protection.
Ces données, issues des estimations du Congressional Budget Office (CBO), soulignent l’urgence pour les assureurs santé d’adapter leurs stratégies afin d’atténuer ces pertes et d’appuyer les populations touchées. Le graphique met en lumière l’impact disproportionné des réformes Medicaid, pointant une zone critique pour des interventions ciblées.
Dépenses totales en soins de santé de 2025 à 2034
L’OBBBA introduit d’importantes réductions des dépenses de santé, totalisant environ 1,06 billion de dollars sur la décennie de 2025 à 2034.
- Réduction des dépenses Medicaid : Couvrant la majeure partie avec 793 milliards $, ces coupures découlent des exigences de travail, des restrictions d’admissibilité et des plafonds sur les taxes des fournisseurs, représentant une refonte majeure du programme.
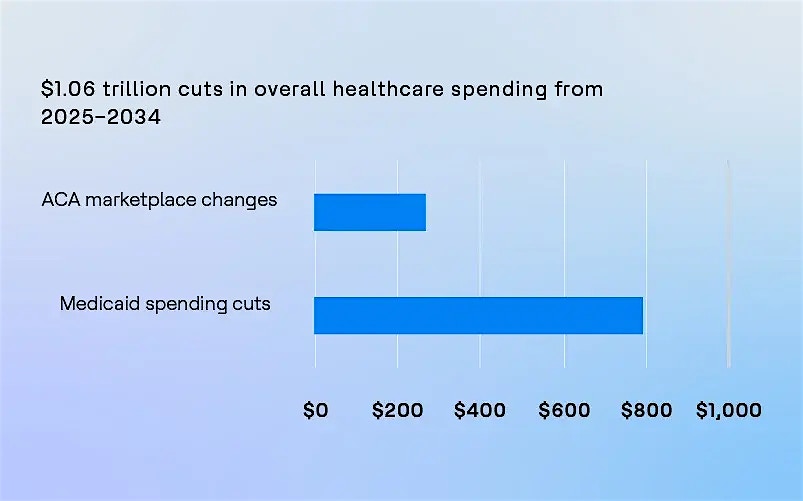
- Changements aux marchés ACA : Ces changements contribuent à une réduction de 268 milliards $, attribuable à l’expiration des subventions bonifiées et à une politique d’inscription plus stricte, ce qui affecte l’abordabilité et l’accessibilité des plans sur le marché.
Ces données, reposant sur les projections du Congressional Budget Office (CBO), mettent en évidence une restructuration financière importante dans le secteur de la santé. Le graphique souligne l’impact disproportionné sur Medicaid, mettant en avant une priorité critique pour les dirigeants de plans de santé dans la gestion des répercussions financières et opérationnelles de l’OBBBA.
Transformer les opérations après l’OBBBA : solutions à base d’AI de HCLTech pour les assureurs santé
L’adoption de l’OBBBA en 2025 marque un tournant dans le secteur américain de la santé, amenant des changements réglementaires majeurs qui touchent directement les modèles d’affaires, les bassins de risques et la résilience opérationnelle des assureurs santé. La technologie est cruciale pour atténuer les risques liés à la gestion de la complexité opérationnelle et à la conservation de l’adhésion des membres. Malgré les pressions à court terme sur les finances et les volumes d’adhérents, les assureurs santé doivent continuer d’investir dans la technologie comme levier essentiel de durabilité et de compétitivité à long terme. Reporter ou réduire les initiatives de transformation numérique en réponse aux vents contraires actuels pourrait compromettre l’agilité opérationnelle, la confiance des membres et la conformité réglementaire.
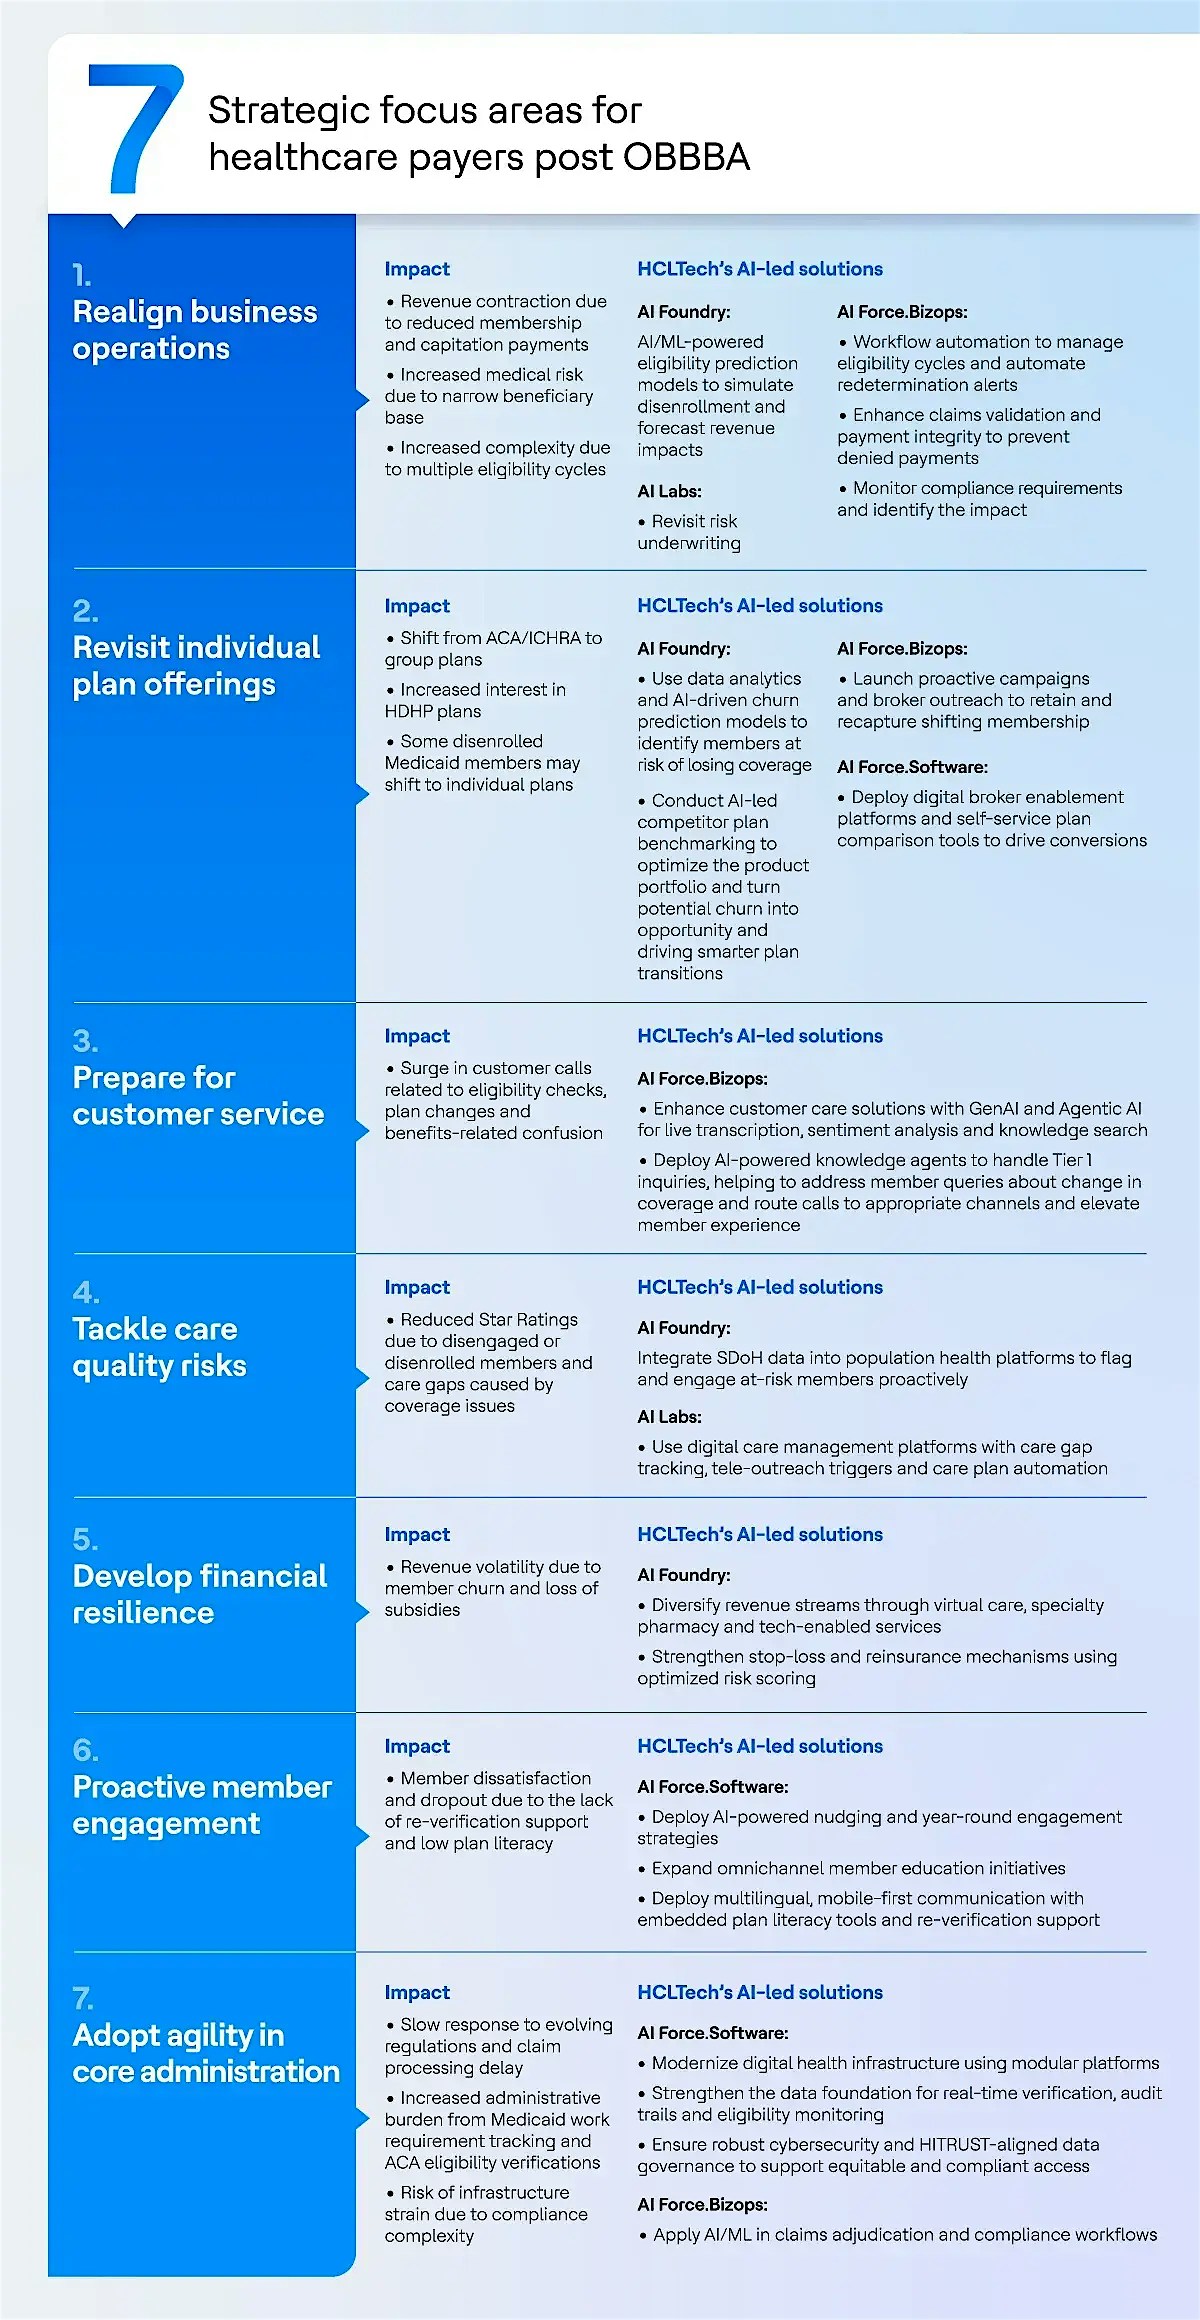
Les solutions à base d’AI de HCLTech—HCLTech AI Force, AI Foundry et AI Labs permettent aux assureurs santé de relever les défis imposés par l’OBBBA. HCLTech AI Force est la plateforme phare de HCLTech, offrant la transformation des services par l’AI dans l’ingénierie logicielle, les processus d’affaires et les opérations TI. AI Foundry propose un cadre évolutif pour accélérer l’adoption de l’AI, moderniser les données et activer des solutions verticales d’AI pour le secteur de la santé. Enfin, AI Labs est un espace collaboratif pour le prototypage rapide, l’innovation et l’expérimentation, aidant les assureurs santé à élaborer et à déployer des stratégies AI ayant un impact concret.
Le tableau suivant expose les principales fonctions opérationnelles touchées par l’OBBBA et les solutions à base d’AI que propose HCLTech pour y répondre.
Conclusion
Le One Big Beautiful Bill Act introduit des changements structurels qui forcent les assureurs santé à passer d’adaptations réactives à une transformation proactive des affaires et des technologies à travers les opérations, les produits et l’engagement des membres. En misant sur HCLTech AI Force, AI Foundry et AI Labs, les assureurs santé peuvent adopter une approche technologique pour gérer la complexité introduite par l’OBBBA. Ces solutions à base d’AI optimisent non seulement les opérations et l’engagement des membres, mais favorisent aussi la résilience à long terme dans un marché en rapide évolution. L’avenir se trouve dans la prise de décisions fondées sur les données, l’automatisation intelligente et l’innovation centrée sur les membres. Ceux qui agissent avec détermination atténueront non seulement les perturbations, mais deviendront aussi les chefs de file d’une économie de la santé redéfinie.
Références :
- Allocating CBO’s Estimates of Federal Medicaid Spending Reductions and Enrollment Loss Across the States: House Reconciliation Bill | KFF
- Preliminary Analysis of the Distributional Effects of the One Big Beautiful Bill Act
- How Trump's tax bill will affect Medicaid, ACA plans and hospitals : Shots - Health News : NPR

