Listen à article

L’intelligence artificielle est désormais un thème central dans les discussions technologiques à travers l’assurance. La question la plus difficile n’est plus de savoir si l’AI peut créer de la valeur, mais comment les assureurs peuvent traduire ce potentiel en résultats d’affaires mesurables.
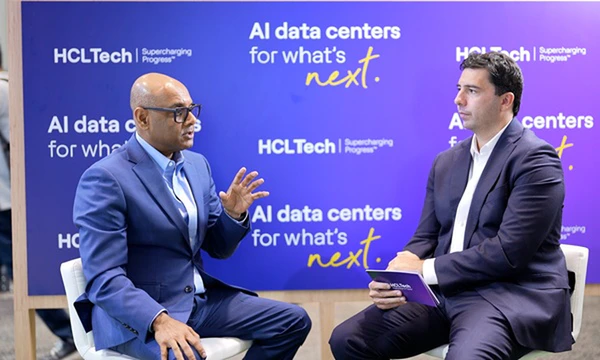
Dans un récent épisode de TDI Talks, Hugh Terry, PDG et fondateur de The Digital Insurer, s’est entretenu avec Srinivasan Varadharajan, directeur principal des ventes chez HCLTech, sur le ROI de l’AI dans l’assurance et sur ce qu’il faut pour passer de projets pilotes isolés à une adoption à grande échelle.
Pour Varadharajan, le point de départ est le lien entre la connaissance sectorielle et l’exécution technologique. Ayant commencé sa carrière dans les opérations d’assurance avant de migrer vers la technologie, il souligne que travailler « à l’intersection des affaires et de la technologie » l’aide à comprendre à la fois les besoins des assureurs et les moyens efficaces d’adopter la technologie.
Dans le contexte de l’adoption de l’AI dans l’assurance, cette compréhension est essentielle. Assurer un ROI de l’AI à grande échelle signifie aller au-delà du simple déploiement technologique pour toucher les modèles opérationnels, les parcours clients, la philosophie de souscription, les fondements de données et la manière dont les gens travaillent.
Passer de l’utilisation de l’AI au changement d’affaires
L’AI devient de plus en plus centrale dans les opérations d’assurance, l’orchestration des principaux processus commençant à être imprégnée par l’AI. Varadharajan décrit l’AI comme un « grand égalisateur », notamment parce qu’elle permet aux organisations plus petites de concurrencer plus efficacement les grands assureurs.
Mais il a aussi mis en garde contre la mesure du succès de l’AI uniquement par l’utilisation. Le meilleur indicateur est de savoir si l’AI change la façon de travailler.
« Ne mesurez pas l’adoption de l’AI par son utilisation, mais par le changement dans les méthodes de travail », a-t-il déclaré.
L’application de l’AI sur un ancien processus peut générer des gains d’efficacité, mais cela peut aussi devenir une façon coûteuse de préserver le même modèle opérationnel. Varadharajan soutient que les assureurs doivent repenser l’ingénierie des processus, l’ingénierie des données et le socle technologique sous-jacent s’ils souhaitent que l’AI offre des retombées significatives.
« L’adoption de l’AI devrait être considérée comme une transformation du modèle opérationnel principal et non comme un simple projet de transformation technologique », a-t-il dit.
Où les assureurs constatent de la traction
À travers la chaîne de valeur de l’assurance, Varadharajan a mis en relief trois domaines prioritaires :
1. Souscription : L’AI peut soutenir une meilleure sélection des risques et améliorer la qualité du portefeuille. Le défi reste l’explicabilité, particulièrement dans une industrie fondée sur des modèles de tarification qui doivent être fiables, encadrés et équitables.
2. Indemnisation : L’indemnisation peut offrir un cas en ROI plus immédiat. L’AI peut contribuer à réduire les délais, améliorer la lutte contre la fraude, limiter les pertes et diminuer les appels ou plaintes des clients. Toutefois, l’indemnisation nécessite aussi de la vigilance, car c’est un domaine où l’« humain » et l’empathie demeurent très importants.
3. Distribution : La distribution propose une autre forme de valeur. L’AI peut améliorer la conversion des ventes, favoriser un meilleur positionnement des produits et réduire les coûts d’acquisition. Cependant, Varadharajan met en garde : il ne suffit pas d’ajouter l’AI aux canaux existants.
Le ROI exige une vision plus large
Le dossier ROI de l’AI dans l’assurance n’est pas toujours simple. Dans l’assurance-vie, par exemple, les bénéfices d’une meilleure souscription peuvent prendre plus de temps à se manifester, car l’impact sur la sélection du risque et la rentabilité émerge graduellement.
Varadharajan avertit aussi que la croissance des revenus ne se traduit pas toujours par une croissance des profits. Un cas d’utilisation de l’AI peut sembler réussi isolément tout en générant des effets négatifs ailleurs dans l’organisation.
« Il faut prendre du recul et observer l’effet global également », a-t-il indiqué.
Cela signifie que le ROI doit être évalué à la fois au niveau fonctionnel et à l’échelle de l’entreprise. Les assureurs doivent comprendre les gains immédiats, les effets secondaires et l’incidence à long terme sur le bilan.
Commencer petit, mais ne pas rester petit
De nombreuses organisations débutent par un cas d’utilisation ciblé, car cela permet de bâtir la confiance, de tester l’acceptation des utilisateurs et de démontrer la valeur. Varadharajan affirme que cette approche peut fonctionner, surtout lorsque la maturité en AI de l’entreprise est encore en développement.
Mais il existe un risque à multiplier les projets pilotes isolés. Accélérer l’adoption à l’échelle passe par la création d’une couche commune incluant principes de gouvernance, cadres approuvés, modèles d’intégration, démarches fournisseur et politiques d’accès aux données. Cela permet aux assureurs de commencer avec des cas d’utilisation ciblés, tout en bâtissant les fondements d’une adoption plus large.
« Ce n’est pas seulement une approche de niche ou de type big bang. C’est une approche de niche et de big bang », a-t-il précisé. « Ce sont deux étapes différentes sur un même parcours d’adoption. »
Au fur et à mesure que l’adoption de l’AI mûrit, des capacités réutilisables comme le résumé de documents, la recherche et l’automatisation des flux de travail peuvent s’appliquer à de multiples fonctions. Cela bonifie la rapidité, réduit la duplication et aide les assureurs à progresser vers une transformation dirigée par les plateformes.
Varadharajan mentionne que HCLTech appuie aussi cette démarche grâce à des capacités AI dédiées et à ses AI Labs, qui aident les clients à passer de l’expérimentation à la mise en œuvre. Ces environnements permettent à HCLTech de collaborer avec les assureurs et d’autres organisations sur des cas d’utilisation AI, de tester les démarches d’adoption et de développer des solutions évolutives à travers divers marchés et fonctions.
Pour les assureurs, le message est clair : l’AI peut générer un ROI notable, mais seulement lorsqu’elle est arrimée aux priorités d’affaires, soutenue par les bons fondements et intégrée dans les modes de fonctionnement de l’organisation.
« Quand vous commencez, vous le faites sous forme d’initiative orientée fonction, mais quand vous évoluez, vous passez à une initiative dirigée par la plateforme », conclut Varadharajan.