
 Listen à article

Le secteur de l'assurance est à l'aube de transformations majeures, portées par les avancées technologiques et l'évolution des attentes des clients. L'arrivée des start-ups en insurtech, les progrès réalisés dans le domaine de l'AI et l'utilisation accrue de l'analytique des mégadonnées bouleversent les modèles d'assurance traditionnels.
AI générative (GenAI) est le paradigme technologique actuel qui suscite beaucoup d'intérêt dans tout le secteur de l'assurance, ainsi que dans la plupart des autres industries. Il y a peu, la technologie de la chaîne de blocs était explorée pour des transactions sûres et transparentes, tandis que l’Internet des objets (IoT) améliore l’évaluation des risques et le traitement des réclamations grâce à la collecte de données en temps réel via des appareils intelligents. Ces innovations ne sont pas qu’incrémentales. Elles transforment la façon dont les compagnies d'assurance fonctionnent, interagissent avec leurs clients et gèrent les risques.
HCLTech Trends and Insights s’est récemment entretenu avec Srinivasan Varadharajan, directeur des ventes principal et figure clé du groupe de solutions d’assurance chez HCLTech, afin de discuter de l’évolution du paysage de l’industrie de l’assurance et des innovations technologiques incontournables pour rester compétitif. Basé à Singapour, Varadharajan soutient les clients d’assurance existants et recherche de nouveaux partenariats dans la région Asie-Pacifique. Il cumule plus de 30 ans d’expérience dans le secteur de l’assurance, les produits informatiques et les services TI.
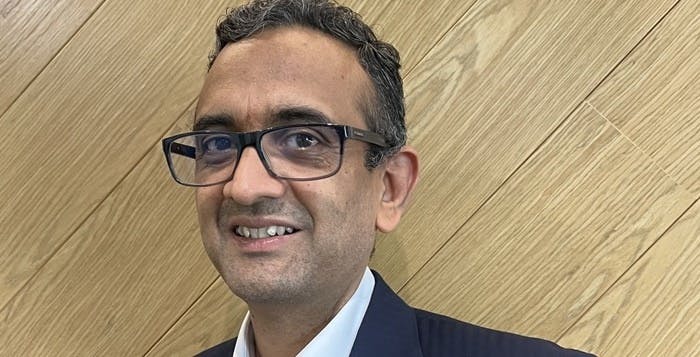
« L’assurance repose entièrement sur les données et leur échange », souligne-t-il. Les assureurs doivent réduire l’asymétrie d’information en collectant des données complètes sur les objets à risque, qu’il s’agisse de personnes, de véhicules ou de biens. Ces données, structurées ou non, sont essentielles pour évaluer les risques et prendre des décisions éclairées. « Exploiter ces données permet de prendre de meilleures décisions », explique-t-il, mettant de l'avant la nécessité pour les assureurs d’innover dans la gestion des données pour garder une longueur d’avance.
Infrastructures et solutions infonuagiques
La pression sur la gestion de l’infrastructure représente un autre défi de taille pour les assureurs. Varadharajan précise que, même si les assureurs disposent de capacités d’infrastructure internes, la nature dynamique du secteur exige une approche flexible en matière de capacité et de résilience.
« Les compagnies d’assurance doivent revoir toute leur stratégie d’infrastructure TI. Avec l’arrivée des fournisseurs de services infonuagiques et des intégrateurs mondiaux comme HCLTech, les compagnies d’assurance ont l’opportunité d’optimiser leur infrastructure grâce à des partenariats stratégiques », affirme-t-il.
Varadharajan suggère que les firmes d’assurance examinent leurs stratégies d’auto-développement ou d’achat, et envisagent de confier la gestion de leur infrastructure à des spécialistes. « Les compagnies d’assurance doivent évaluer si l’allocation de capitaux à des activités hors de leur cœur de métier peut se justifier auprès de leurs actionnaires », conseille-t-il, soulignant les gains d’efficience obtenus en s’appuyant sur des fournisseurs de services spécialisés.
« Nous, chez HCLTech, offrons à nos clients une vaste gamme de capacités infonuagiques, allant de la migration et de la transformation vers le Cloud à des implantations hybrides et multi-Cloud. Le transfert de capacité de l’hébergement local vers le Cloud nécessite de prendre en compte plusieurs aspects : transformation des applications existantes, exigences de résidence des données, rendement du capital investi (ROI), cybersécurité et gouvernance des données. Un fournisseur spécialisé comme HCLTech dispose d’experts capables d’apporter, non seulement leur expérience et leurs compétences, mais aussi leur connaissance des pratiques exemplaires mondiales en cybersécurité, gouvernance des données, etc. », a-t-il ajouté.
HCLTech Cloud Native Labs (CNL) a aidé un groupe d’assurance nord-américain à moderniser ses applications et méthodes désuètes. Les experts de HCLTech ont réarchitecturé les couches d’intégration au moyen d’une architecture de microservices et transformé les applications monolithiques héritées. L’équipe de HCLTech a optimisé l’infrastructure existante, les centres de données, les services et le réseau afin de soutenir les capacités numériques, tout en formant les ressources de développement du client à l’intégration et aux démonstrations CI/CD pour assurer une transition en douceur.
Améliorer l’expérience client et le rôle de l’AI
« Peu de gens achètent de l'assurance à moins que ce ne soit obligatoire », observe Varadharajan, soulignant l’importance de rendre le parcours client aussi fluide que possible. Cela suppose de repenser l’expérience client à travers le design d’expérience utilisateur, l’automatisation des processus d’affaires, l’engagement omnicanal et la sécurité des données robuste. Ces transformations stimuleront la satisfaction client et amélioreront le processus d’achat de produits d’assurance.
Les assureurs doivent adopter une approche d’« écosystème ouvert », offrant des options libre-service accessibles et des interactions réactives, tout en assurant une expérience conviviale tant pour les clients que pour les agents. À ce chapitre, l’AI s’impose comme un domaine crucial d’innovation, car elle permet non seulement d’améliorer l’analyse de données, mais aussi d’optimiser l’expérience utilisateur, le service à la clientèle et la prise de décisions de gestion.
Varadharajan en souligne l’importance : « L’AI est omniprésente et va au-delà de la donnée, produisant un impact concret sur l’expérience utilisateur, le service client et la prise de décision en gestion. » L’adoption de l’AI permet de renforcer les capacités décisionnelles, d’améliorer les interactions client et de simplifier les opérations.
Cependant, il reste un important potentiel de croissance quant à l’adoption de l’AI dans l’industrie. « Il y a de la marge pour atteindre la maturité dans l’adoption de l’AI », note Varadharajan.
AI Force de HCLTech propose des solutions de bout en bout, de l’élaboration de la stratégie à la mise en œuvre, pour aider les compagnies d’assurance à naviguer dans la complexité de l’intégration de l’AI tout en assurant la conformité réglementaire.
Adapter les produits d’assurance à l’évolution démographique
« Les compagnies d’assurance doivent adapter leurs produits et services en fonction de l’évolution démographique », explique Varadharajan. Alors que certains pays comme l’Inde comptent une population jeune, avec un âge médian autour de 28 ans, d’autres pays comme les États-Unis et la Chine présentent une population plus âgée, avec un âge médian de 38 ans. Au Japon, la majorité est désormais composée de personnes âgées. Ces différences démographiques nécessitent des solutions d’assurance adaptées selon la région.
Pour les jeunes générations, la pandémie a mis en lumière l’instabilité de la vie, augmentant la demande d’assurance-vie adéquate. À un jeune âge, la couverture d’assurance est souvent insuffisante. Les jeunes doivent donc opter pour de meilleures protections. La rare chose positive de la pandémie est qu’elle a fait réaliser à tous que la vie est très précaire », indique Varadharajan.
Cependant, les compagnies d’assurance ne peuvent pas commercialiser leurs produits auprès de la génération Z de la même façon qu’elles le font pour les groupes plus âgés. Le mode de vie de la génération Z, caractérisé par l’économie à la demande et le commerce électronique, requiert des produits d’assurance spécifiques. Par exemple, offrir une couverture qui protège contre la perte temporaire de revenu en cas de blessure durant un quart de travail Uber est un produit d’assurance ciblé pour la génération Z.
Inversement, les personnes âgées dans plusieurs sociétés, dont le Japon et Singapour, sont confrontées à d’autres enjeux. Si l’espérance de vie croît partout, elle ne se traduit pas toujours par une qualité de vie élevée en raison de problèmes de santé et de besoins d’hospitalisation.
« Les compagnies d’assurance doivent se concentrer sur l’assurance santé et veiller à maintenir une qualité de vie globale. Mais plus la personne avance en âge, plus les réclamations d’hospitalisation augmentent. Demeurer rentable tout en maintenant des primes abordables posera un défi », note Varadharajan.
Équilibrer l’engagement numérique et la confiance traditionnelle
« L’assurance n’est que rarement achetée. Elle est toujours vendue. Même pour les générations Z et milléniale, les compagnies d’assurance ne peuvent pas se permettre de perdre le contact humain », ajoute-t-il. Les compagnies adoptent de plus en plus une approche hybride, combinant interactions physiques et numériques.
« Nous constatons dans différents pays une combinaison d’approches de vente physiques et numériques. On démarre l’engagement en personne, on poursuit le processus de vente en ligne, puis on conclut la transaction par une interaction directe », explique Varadharajan. Cette stratégie mise sur les forces des deux méthodes, assurant le lien de proximité tout en bénéficiant de l’efficacité des outils numériques.
L’intégration d’outils numériques, comme la téléprésence et les appels vidéo, est essentielle à l’engagement client moderne.
« Les clients devraient pouvoir confirmer leur souscription d’assurance par appel vidéo à partir de leur bureau, sans devoir se déplacer en agence. C’est essentiel pour la génération Z, qui ne privilégie pas les rencontres en personne », souligne Varadharajan. De plus, les compagnies utilisent des logiciels permettant aux agents de saisir et d’inscrire les données clients de façon transparente, évitant les doubles saisies.
Les stratégies de marketing doivent aussi évoluer pour rejoindre les clients là où ils se trouvent le plus : en ligne.
« Les compagnies d’assurance doivent miser davantage sur le marketing en ligne que hors ligne pour rejoindre la génération Z », dit-il. Il faut donc utiliser les canaux numériques pour rejoindre des clients très présents sur leurs appareils mobiles.
Une autre approche novatrice est l’offre groupée, où l’assurance est vendue avec d’autres produits ou services.
« Les assureurs doivent s’assurer de l’intégration fluide de multiples sources de données. Par exemple, lors de la vente d’une assurance voyage liée à la réservation de billets, il faut fusionner les données clients avec celles du trajet afin d’éviter que les clients les saisissent deux fois », précise Varadharajan. Cela requiert des systèmes informatiques sophistiqués, une intégration API et une analytique en temps réel pour assurer l’exactitude des prix et la satisfaction des clients.
Varadharajan cite un exemple de Singapour : « Un important assureur de l’ASEAN a dû bâtir toute une bibliothèque d’API et de microservices afin de permettre aux parties externes d’accéder aux informations produit et d’effectuer des choix éclairés. L’équipe HCLTech a développé plus de 400 services web pour faciliter cela. Nous avons aussi mis en place une solution unifiée avec une plateforme de nouvelle génération conférant à l’assureur une visibilité complète sur chaque interaction client, couvrant toutes les étapes du devis à la confirmation du paiement.
L’assureur a également intégré l’initiative gouvernementale singapourienne MyInfo, qui permet d’incorporer directement les données au fur et à mesure qu’un prospect devient client. Google Analytics a été utilisé pour générer davantage de pistes et identifier les cas d’abandon. Cette solution a permis de raccourcir les cycles de vente dans le canal bancassurance, où notre client offre ses produits et avantages d’assurance aux clients de banques partenaires. »
Qu’il s’agisse de gestion des données, d’expérience client ou d’intégration de l’AI, les perspectives partagées par Varadharajan démontrent l’importance de tirer parti des technologies avancées. En collaborant avec des experts comme HCLTech, les assureurs peuvent relever la complexité de la transformation numérique et propulser leur entreprise vers l’avenir.