


Sous le capot : fondation ML et architecture technique
Une analyse technique approfondie sur la façon dont RetainGuard prédit l’attrition des titulaires de police, traite les signaux de risque et fournit des conseils générés par l’AI à travers 9 rôles d’assurance.
Pour la partie 1 (aperçu commercial, personas, parcours de scénario), voir (lien blog partie 1).
La fondation ML
Le moteur de prédiction de l’attrition au cœur de RetainGuard est un modèle XGBoost entraîné sur les données des titulaires de police et déployé comme point de terminaison d’inférence en temps réel sur Amazon SageMaker. Il évalue chaque titulaire de police selon 58 variables codées et retourne une probabilité d’attrition entre 0,0 et 1,0, avec une latence inférieure à la seconde pour les requêtes individuelles et un support en lot complet pour l’évaluation de tout un portefeuille.
Ce que couvrent les 58 variables
Le modèle s’appuie sur sept catégories de données sur les titulaires de police :
| Catégorie | Ce qu’elle couvre |
|---|---|
| Démographie | Âge, localisation, segment client |
| Configuration de la police | Type de police, niveau de couverture, durée du contrat, statut de renouvellement automatique |
| Historique des réclamations | Nombre de réclamations, taux de rejet, type de réclamation, récence |
| Comportement de paiement | Historique de paiement, paiements manqués, changements de prime, mode de paiement |
| Satisfaction client | Score NPS, tendance de satisfaction, fréquence des plaintes |
| Engagement numérique | Utilisation des canaux, fréquence de connexion, activités en libre-service |
| Indicateurs de risque calculés | Indice de risque, vélocité de l’attrition, score d’ancienneté |
Aucune variable seule ne détermine le score. Le modèle pondère toute la combinaison – un titulaire avec un NPS faible et le renouvellement automatique désactivé présente un profil de risque différent de celui avec des paiements en retard et aucun historique de réclamation. L’évaluation selon 58 variables capte cette nuance.
Pipeline d’intelligence des risques
Il est déployé en tant que point d’inférence en temps réel. Il accepte les requêtes individuelles et en lot, retourne une probabilité d’attrition avec une latence sous la seconde et classe le risque en trois paliers.
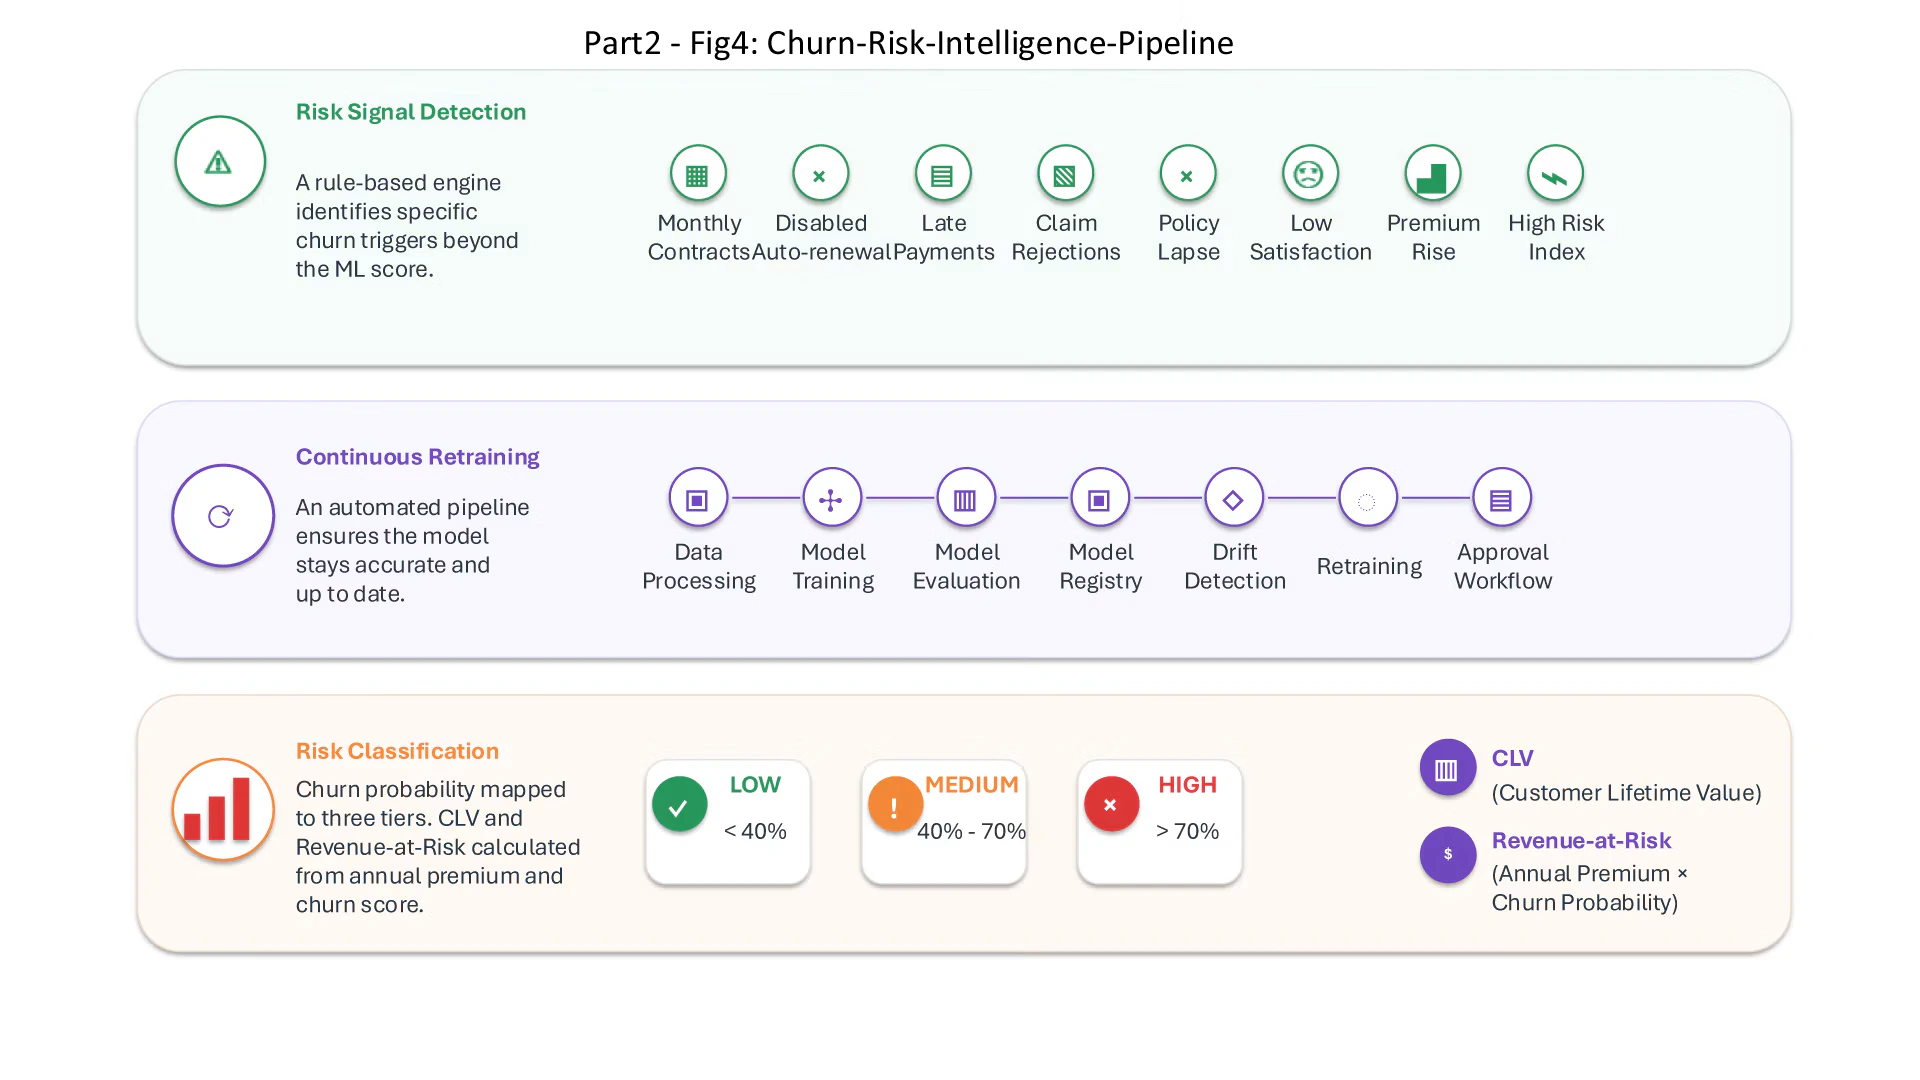
Fig. 4 : Pipeline d’intelligence de risque d’attrition
- Détection des signaux de risque : Au-delà du score ML, un moteur basé sur des règles identifie des déclencheurs spécifiques d’attrition : contrats mensuels, renouvellement automatique désactivé, paiements en retard, réclamations refusées, polices expirées, scores de satisfaction faibles, hausses de primes et indices de risque élevés
- Réentrainement continu : Un pipeline automatisé gère le traitement des données, l’entraînement, l’évaluation, l’enregistrement du modèle avec des flux d’approbation, la détection de dérive et le réentrainement. Le modèle ne devient jamais obsolète
- Classification des risques : Probabilité d’attrition répartie en trois paliers : BAS (moins de 40 %), MOYEN (40–70 %), ÉLEVÉ (plus de 70 %). La CLV et le revenu à risque sont calculés selon la prime annuelle et le score d’attrition
Pourquoi c’est important pour l’assurance
L’assurance est un secteur relationnel avec de longs cycles de police. Perdre un titulaire, c’est perdre des années de primes futures, le coût d’acquisition d’un remplaçant et souvent la perte de possibilités de ventes croisées dans plusieurs gammes de produits.
La plupart des assureurs disposent déjà de données permettant de prédire l’attrition. L’enjeu n’est pas la collecte de données. Il porte sur trois aspects :
- Le moment : savoir assez tôt pour agir, et non après réception de la demande de résiliation
- Le contexte : comprendre pourquoi ce titulaire spécifique est à risque, pas seulement qu’il l’est
- L’action : donner à la bonne équipe la bonne recommandation, dans un format utilisable immédiatement
RetainGuard répond à ces trois aspects. Le modèle ML offre une détection précoce. Les signaux de risque fournissent le contexte. Les agents AI offrent des recommandations exploitables, adaptées à chaque rôle.
La combinaison de la prédiction ML et de l’accompagnement Agentic AI comble l’écart entre « savoir qu’un client pourrait partir » et « savoir exactement quoi faire, en temps réel, selon votre rôle ».
Architecture technique
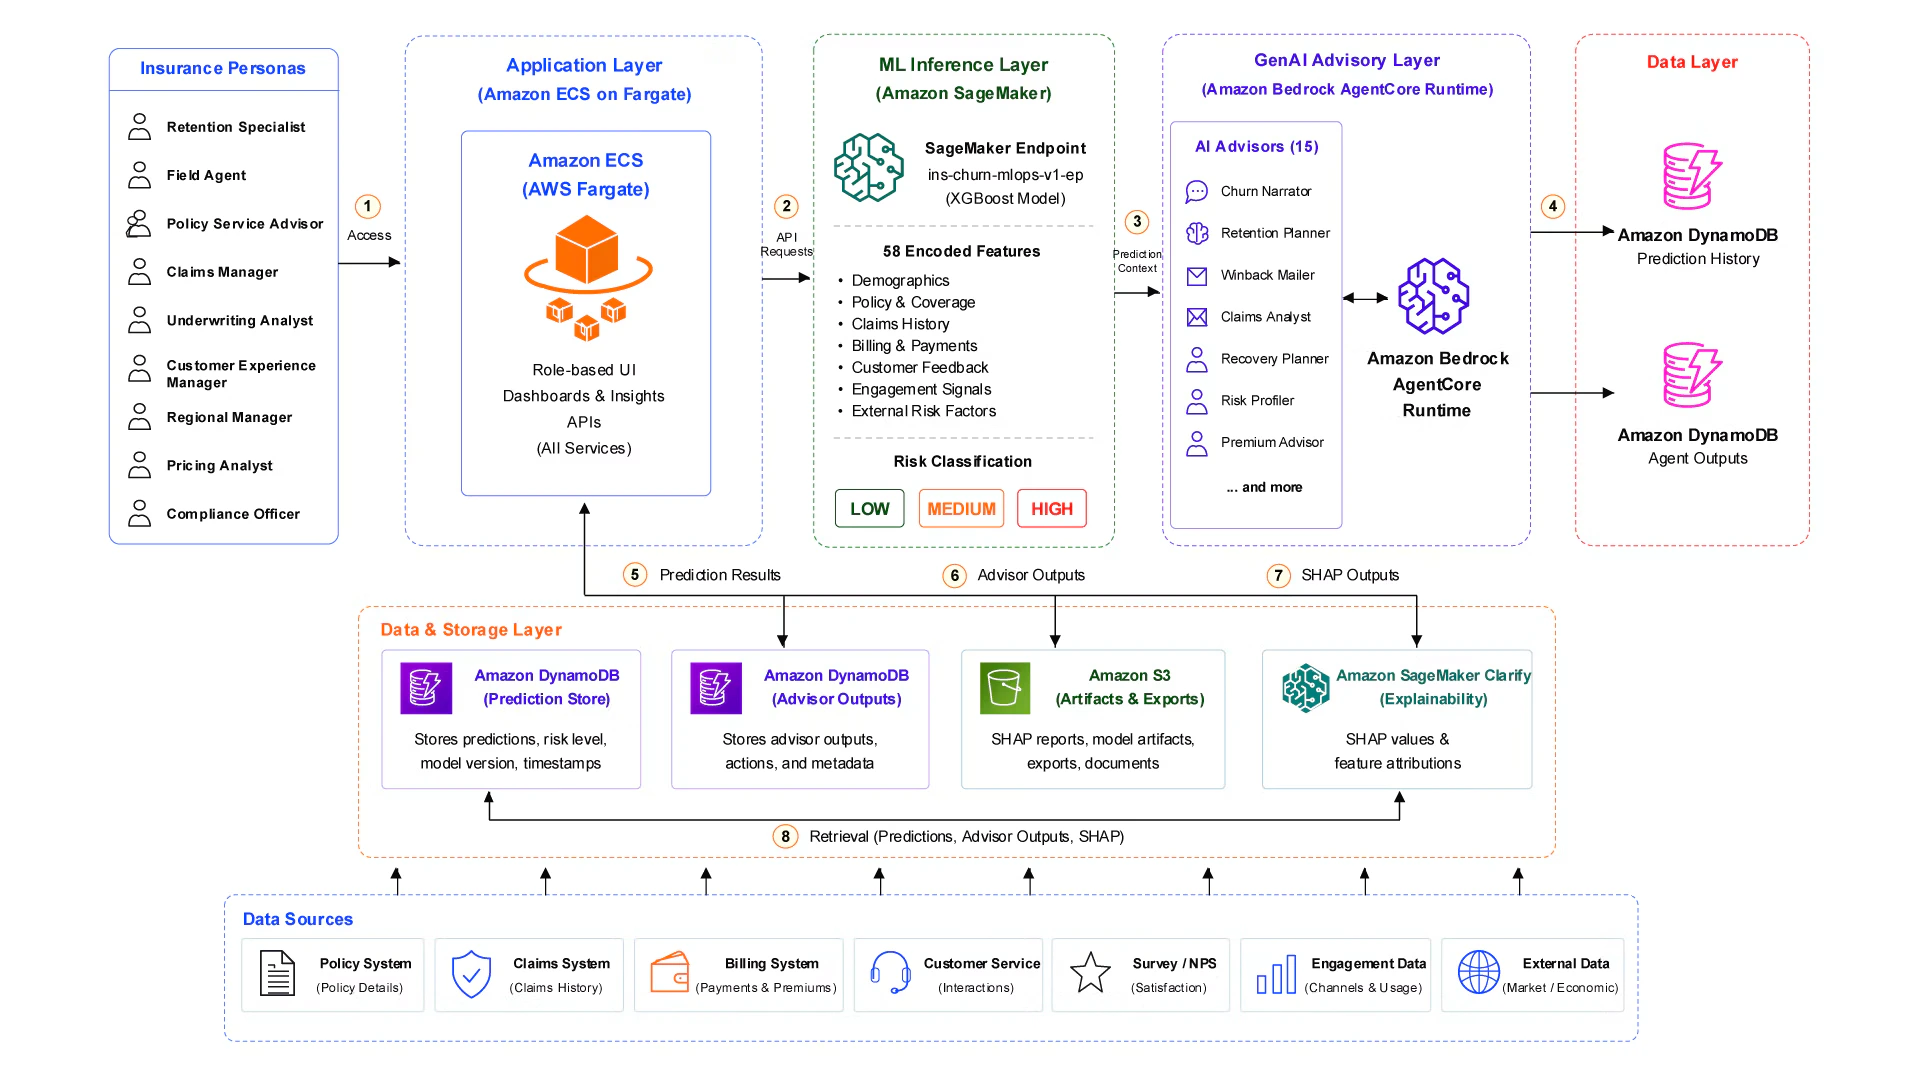
Fig. 5 : Architecture technique
- Moteur de prédiction : Point de terminaison SageMaker en temps réel pour le scoring d’attrition, avec pipelines automatisés pour le réentrainement, registre de modèles pour la gestion des versions et flux d’approbation pour le déploiement en production
- Couche de conseil AI : Amazon Bedrock avec modèles Claude – Haiku pour des conseils rapides et légers et Sonnet pour des tâches de raisonnement complexes comme la planification de la rétention, l’optimisation des primes et les audits de conformité
- Couche de persistance : Amazon DynamoDB pour l’historique des prédictions et les journaux de sortie des agents. Amazon S3 pour les artefacts de modèle, les données d’entraînement et les résultats de pipeline


